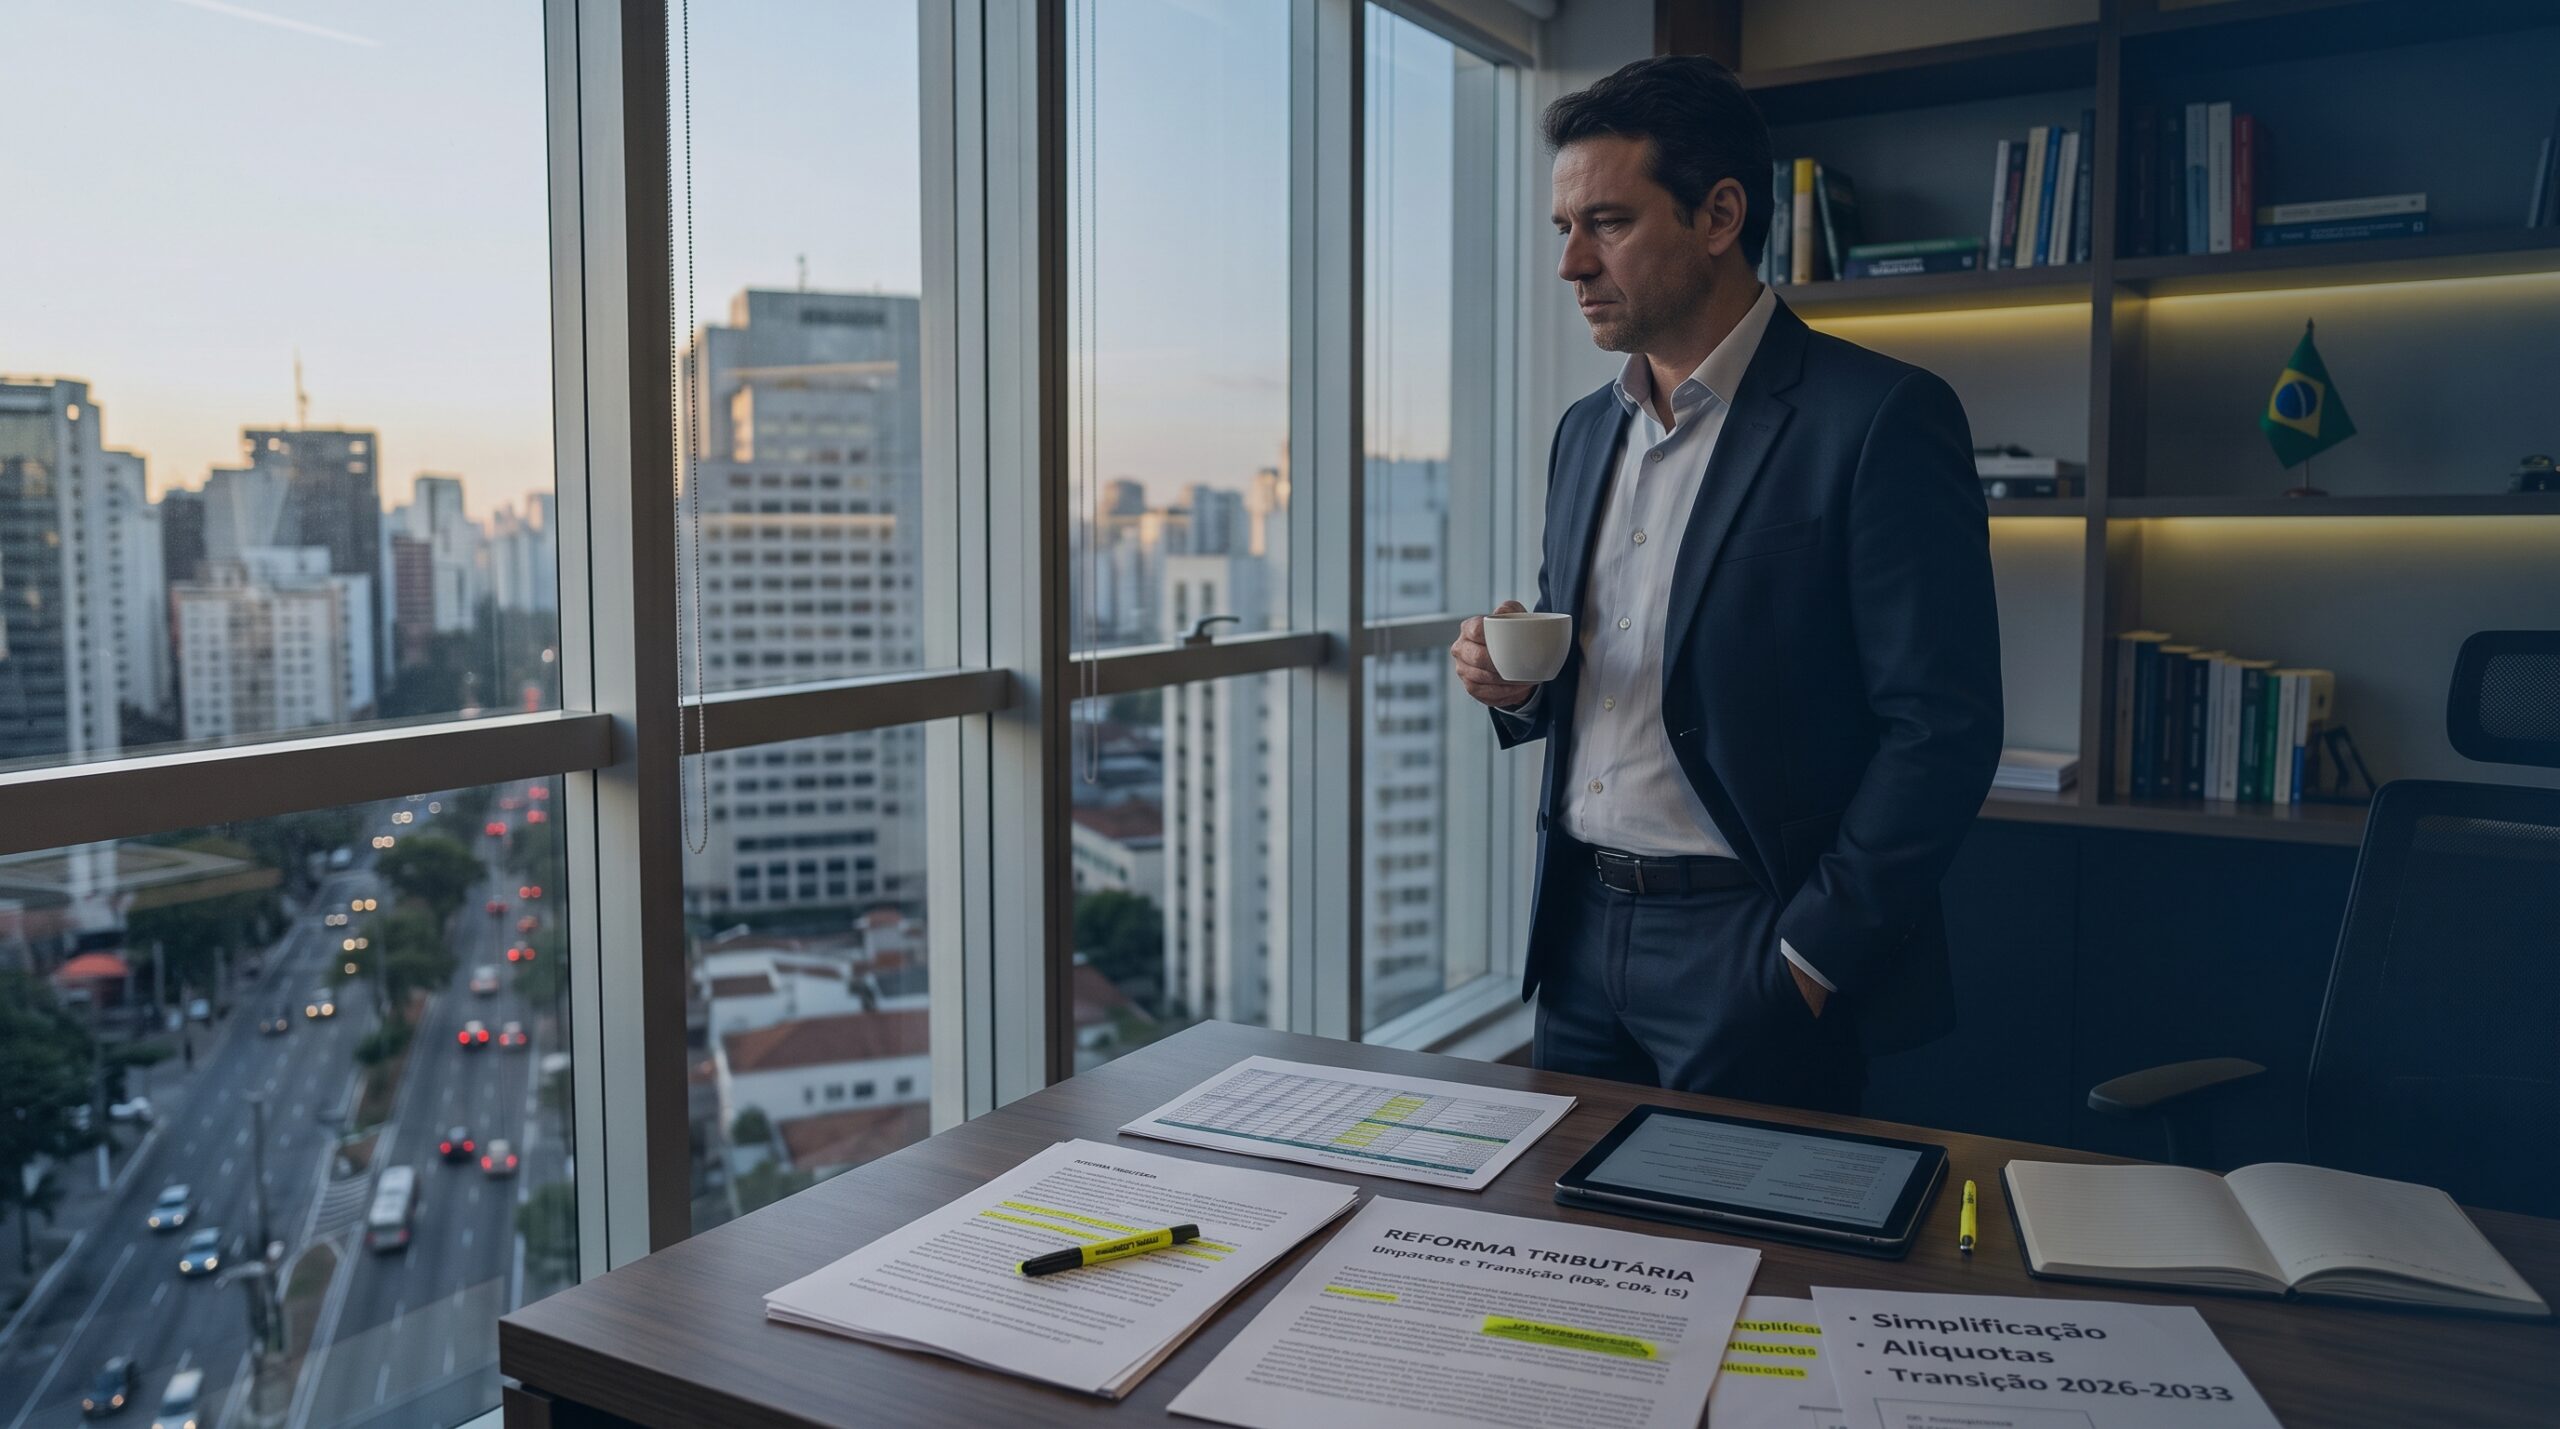
Resumo rápido: a partir de 1º de janeiro de 2027, o PIS e a Cofins deixam de existir e a CBS (Contribuição sobre Bens e Serviços) passa a ser cobrada de fato, ao lado do Imposto Seletivo. Como a CBS é calculada “por fora” do preço, e não embutida nele, as empresas precisam revisar tabelas de preços, margens por canal e políticas de desconto antes da virada, simulando cenários para cada ano da transição até 2033.
A Reforma Tributária sobre o Consumo já está mudando a rotina das empresas brasileiras. Além das adaptações fiscais e de sistemas, ela traz uma pergunta que chega direto à área comercial: como manter preços competitivos e rentáveis em um novo modelo de tributação?
Para indústrias que trabalham com muitos produtos, canais de distribuição, regiões e condições comerciais, a resposta não está só em atualizar alíquotas. É preciso entender como cada mudança tributária afeta o preço praticado, os descontos concedidos e a margem de cada elo da cadeia. Por isso, uma gestão estruturada de Pricing deixa de ser uma ferramenta comercial e passa a ser parte central da preparação para 2027.
O que muda com a Reforma Tributária em 2027?
A Reforma Tributária (Emenda Constitucional 132/2023, regulamentada pela Lei Complementar 214/2025) substitui cinco tributos sobre o consumo (PIS, Cofins, IPI, ICMS e ISS) por um IVA dual, formado pela CBS (federal) e pelo IBS (estadual e municipal), além do Imposto Seletivo. A transição é gradual e vai até 2033.
As principais mudanças a partir de 1º de janeiro de 2027 são:
- Extinção do PIS e da Cofins: os dois tributos são substituídos pela CBS.
- Cobrança efetiva da CBS: depois do ano de teste de 2026 (0,9% de CBS e 0,1% de IBS), a CBS passa a ser cobrada com alíquota cheia. Em 28 de outubro de 2026, o TCU aprovou o cálculo da alíquota de referência em 11,3%; o Senado tem até 15 de dezembro de 2026 para fixá-la. Em 2027 e 2028, a alíquota aplicada fica 0,1 ponto percentual abaixo da referência (cerca de 11,2%, se os 11,3% forem mantidos).
- IBS ainda em teste: em 2027 e 2028, o IBS segue com 0,1% (0,05% estadual e 0,05% municipal).
- Início do Imposto Seletivo: incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, com efeito direto em setores como bebidas e veículos.
- IPI zerado: as alíquotas do IPI vão a zero, exceto para produtos que concorrem com os da Zona Franca de Manaus.
Cronograma da Reforma Tributária: o que muda em cada ano
| Ano | O que acontece | Impacto em preços |
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1% destacados na nota, compensáveis com PIS/Cofins | Ajuste de sistemas e cadastros; sem aumento de carga |
| 2027–2028 | CBS cheia, fim do PIS/Cofins, início do Imposto Seletivo, IPI zerado (exceto ZFM), IBS em 0,1% | Primeira grande revisão de tabelas de preços |
| 2029–2032 | ICMS e ISS são reduzidos gradualmente e o IBS sobe na mesma proporção | Revisões anuais de preço e margem por região |
| 2033 | ICMS e ISS extintos; novo modelo em vigor pleno | Estrutura de preços definitiva |
Na prática, a nota fiscal de 2027 vai somar tributos calculados por fora (CBS e IBS) e tributos ainda calculados por dentro (ICMS). E as regras não mudam de uma vez: cada etapa da transição exige uma nova análise.
O que é o cálculo “por fora” e por que ele muda a formação de preços?
Hoje, tributos como PIS, Cofins e ICMS são calculados “por dentro”: o imposto faz parte da sua própria base de cálculo e fica embutido no preço. A CBS e o IBS são calculados “por fora”: o tributo é aplicado sobre o valor da operação, sem integrar a própria base, e aparece destacado na nota fiscal.
O efeito para a área comercial é direto. Uma tabela de preços “com impostos inclusos” que hoje embute PIS e Cofins precisará ser reconstruída em 2027, porque esses tributos saem e a CBS entra por fora. Se a empresa simplesmente somar o novo tributo ao preço atual, pode encarecer o produto sem perceber; se cortar demais, perde margem.
Somam-se a isso a não cumulatividade plena (o tributo pago nas compras gera crédito para abater o devido nas vendas) e a tributação no destino, que altera o cálculo de quem vende para outros estados.
Como a Reforma Tributária pode impactar os preços e as margens da sua empresa?
O impacto varia conforme o produto, a operação, o regime tributário e a estrutura comercial. Para a indústria, o desafio não é só calcular os novos tributos, mas entender como eles atravessam toda a cadeia de distribuição até o consumidor final.
Um exemplo ajuda a visualizar. Imagine uma indústria que vende um produto por R$ 10 a um varejista. O varejista aplica margem de 20% e revende por R$ 12 ao consumidor.
Cenário 1: de dentro para fora. A indústria parte do próprio preço e precisa descobrir como os novos tributos alteram o valor que chega ao varejista, a margem dele e o preço na prateleira.
Cenário 2: de fora para dentro. A indústria quer que o consumidor continue pagando R$ 12. Nesse caso, ela recalcula de trás para frente o próprio preço, a margem do intermediário e os descontos comerciais necessários para chegar a esse valor.
Simulação ilustrativa do cenário 2 (simplificada: considera apenas CBS + IBS de 11,3% por fora, sem ICMS, créditos ou regimes diferenciados):
- Preço final desejado ao consumidor: R$ 12,00
- Preço sem CBS/IBS no varejo: R$ 12,00 ÷ 1,113 = R$ 10,78
- Custo máximo para o varejista manter margem de 20%: R$ 10,78 ÷ 1,20 = R$ 8,98 (sem tributo, já que a CBS/IBS paga na compra vira crédito)
Ou seja: para manter o preço de prateleira, a indústria precisa saber exatamente qual preço líquido praticar, e esse número muda a cada etapa da transição e a cada regra de ICMS envolvida.
Os dois cenários mostram que atualizar alíquotas não basta. É preciso enxergar o efeito de cada mudança no preço final, na margem de cada canal e na competitividade do produto.
Por que simular cenários tributários será decisivo até 2033?
Como a Reforma Tributária será implementada aos poucos, trabalhar com uma única tabela de preços limita o planejamento. Uma estratégia comercial que funciona hoje pode precisar de ajustes em 2027, em 2029 e a cada ano da transição do ICMS e do ISS. A própria alíquota da CBS ainda depende de fixação pelo Senado e pode ser revista ao longo do período.
Com simulações estruturadas, a empresa consegue:
- Comparar a formação de preços no modelo atual com os cenários de 2027, 2028 e dos anos seguintes.
- Identificar impactos sobre custos, margens e rentabilidade antes que eles apareçam no resultado.
- Avaliar condições comerciais diferentes para cada canal de distribuição.
- Simular descontos e entender seus efeitos sobre a margem.
- Antecipar ajustes nas tabelas de preços e nas políticas comerciais.
Isso pesa ainda mais em setores como alimentos, bebidas, bens de consumo e automóveis, que costumam administrar dezenas ou centenas de tabelas de preços por canal, região e cliente, e alguns dos quais também serão afetados pelo Imposto Seletivo. Gerenciar essa complexidade em planilhas dificulta atualizar dados, rodar simulações e acompanhar a estratégia.
Quanto a Reforma Tributária vai mexer nas suas margens?
Veja seus próprios produtos e canais simulados nas regras de 2027 em uma demonstração da solução de Pricing da NetPartners.
Os 3 pilares de uma gestão de Pricing preparada para a Reforma Tributária
Uma boa estratégia de Pricing vai muito além de definir quanto um produto custa. Ela se apoia em três pilares, que agora precisam funcionar juntos e considerar vários cenários de tributação:
- Gestão de tabelas de preços: organizar os preços por produto, canal, cliente e condição comercial, já preparados para o cálculo por fora.
- Gestão da política comercial: definir a estratégia de chegada ao mercado, com margens, descontos, condições de negociação e metas de rentabilidade.
- Monitoramento da estratégia: acompanhar os resultados para saber se preços e políticas estão funcionando e identificar quando ajustar.
Nesse contexto, a tecnologia permite centralizar informações, reaproveitar dados e simular cenários com mais agilidade e consistência.
Como a solução de Pricing da NetPartners ajuda sua empresa na transição tributária
A NetPartners oferece uma solução de Pricing para estruturar a gestão de preços, simular cenários tributários e apoiar decisões comerciais com mais previsibilidade. O principal diferencial é trabalhar com as duas perspectivas de precificação:
- Precificação de dentro para fora: a empresa parte do próprio preço de venda e simula como ele chega a cada canal e ao consumidor final, considerando a margem de cada participante.
- Precificação de fora para dentro: a empresa define o preço que quer alcançar no consumidor final, e a solução recalcula preços de venda, margens dos intermediários e descontos necessários para chegar lá.
Com a solução, sua equipe também pode:
- Simular cenários tributários: comparar as regras atuais com as de 2027, 2028 e dos próximos períodos da transição.
- Gerenciar múltiplas tabelas de preços: organizar produtos, canais e condições comerciais em um só lugar.
- Avaliar políticas de desconto: medir o impacto de cada desconto sobre margem e rentabilidade.
- Reaproveitar informações: usar dados e parâmetros existentes em novas simulações, sem reconstruir o processo.
- Monitorar a estratégia comercial: acompanhar se a política de preços está atingindo os objetivos.
Isso é especialmente útil para indústrias com grande volume de produtos, vários canais de distribuição e políticas comerciais complexas.
Em resumo
- Em 1º de janeiro de 2027, a CBS substitui o PIS e a Cofins e o Imposto Seletivo começa a valer.
- CBS e IBS são calculados por fora, o que obriga a revisar tabelas de preços “com impostos inclusos”.
- A transição vai até 2033, com mudanças anuais a partir de 2029: uma tabela única não dá conta.
- Simular cenários de dentro para fora e de fora para dentro é o caminho para proteger margens e competitividade.
Perguntas frequentes sobre Reforma Tributária e preços
Quando o PIS e a Cofins deixam de existir?
Em 1º de janeiro de 2027, quando a CBS passa a ser cobrada com alíquota cheia.
Qual será a alíquota da CBS em 2027?
O TCU aprovou o cálculo da alíquota de referência em 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la. Em 2027 e 2028, a alíquota aplicada é reduzida em 0,1 ponto percentual, porque esse 0,1% fica com o IBS em teste.
O que é o cálculo “por fora” do IBS e da CBS?
É o método em que o tributo é aplicado sobre o valor da operação sem fazer parte da própria base de cálculo. Ele aparece destacado na nota fiscal, ao contrário do ICMS, do PIS e da Cofins, calculados por dentro.
A Reforma Tributária vai aumentar o preço dos produtos?
Depende do produto, do setor, dos créditos e da estratégia comercial da empresa. Não é possível concluir isso apenas pela alíquota; por isso a simulação de cenários é essencial.
Quando o ICMS e o ISS serão extintos?
Eles são reduzidos gradualmente entre 2029 e 2032 e extintos em 2033, quando o IBS passa a vigorar plenamente.
Como uma indústria pode manter o preço final ao consumidor depois da reforma?
Com precificação de fora para dentro: parte-se do preço desejado na prateleira e recalcula-se o preço da indústria, a margem dos intermediários e os descontos necessários, considerando os novos tributos de cada ano.
Faltam menos de dois meses para 2027. Suas tabelas de preços estão prontas?
A partir de 1º de janeiro, cada nota fiscal emitida já sai com a CBS cobrada de fato. Empresas que deixarem para revisar preços depois da virada correm o risco de operar semanas com margens erradas, descontos desalinhados e tabelas que não fecham com o novo cálculo.
Com a solução de Pricing da NetPartners, você descobre agora:
- quanto a CBS vai mexer na margem de cada produto e canal;
- qual preço praticar para manter o valor na prateleira;
- como ajustar descontos e políticas comerciais a cada etapa até 2033.
Agende uma demonstração e veja seus próprios cenários de 2027 simulados com especialistas da NetPartners.


